Onko eläkemaksussa laskuvaraa – kuka maksun laskemisesta hyötyisi?
Jos eläkesijoitusten odotettavissa olevat tuotot otetaan huomioon etukäteen, työeläkemaksu voisi olla nykyistä matalampikin. Hyöty kohdistuisi nykyisille maksajille, mutta sijoitusriskit jäisivät tulevien maksajien kannettavaksi.
Eläketurvakeskus julkaisi kesäkuussa raportin Lakisääteiset eläkkeet – pitkän aikavälin laskelmat 2026. Raportti sisältää monipuolisia laskelmia eläketurvan kehityksestä.
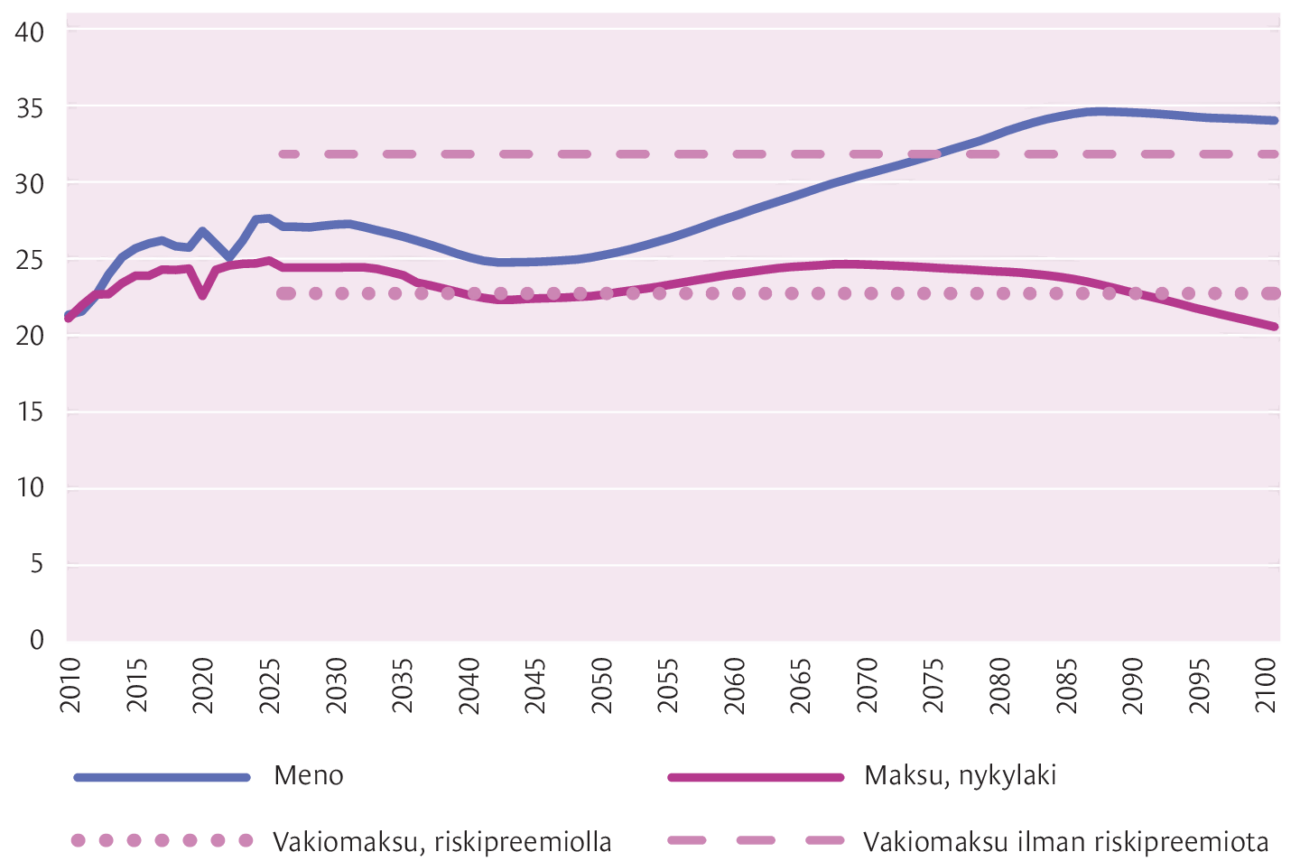
Raportin peruslaskelma kertoo, kuinka työntekijän eläkelain (TyEL) vakuutusmaksu kehittyisi keskimääräisten oletusten mukaan (kuvio 1).
On hyvä huomata, että etuussäännökset on kirjattu lakiin yksityiskohtaisesti. Sen sijaan TyEL-maksun määräytymisestä laissa on vain yleisluoteiset säännökset. Käytännössä työmarkkinoiden keskusjärjestöt päättävät siitä harkintansa perusteella lain asettamien reunaehtojen sisällä.
Vakuutus poistaa yksilökohtaisia riskejä
Riski kulutusmahdollisuuksien vaihtelusta on kustannus, joka alentaa hyvinvointiamme. Työeläkejärjestelmän eräs hienous on siinä, että se kykenee poistamaan yksilökohtaisia riskejä suhteellisen edullisilla kustannuksilla. Yksittäisten ihmisten elinajat ja työkyky vaihtelevat paljon. Tällaisten riskien poistamisessa työeläkevakuutus on tehokas.
Kaikkiin kohdistuvia riskejä eläkejärjestelmä ei kuitenkaan voi poistaa. Mikään muukaan järjestely ei kykene tähän. Sen sijaan jonkun on kannettava kustannukset tällaisista riskeistä. Koko väestön elinajan pituus on esimerkki tällaisesta riskistä.
Kaikkiin kohdistuvia riskejä eläkejärjestelmä ei voi poistaa.
Myöskään sijoitusmarkkinoiden kokonaisriskiä eläkejärjestelmä ei voi poistaa. Osa sijoitusriskeistä voidaan poistaa hajauttamalla varat eri kohteisiin, mutta jäljelle jäävää markkinariskiä ei voida hajauttaa. Tämä riski on jonkun kannettava, ja vastineeksi siitä markkinat tarjoavat riskipreemion. Riskipreemio tarkoittaa sitä lisätuottoa, jota riskillisiltä sijoituksilta odotetaan verrattuna riskittömiin sijoituksiin.
Pitkän aikavälin raportissa oletamme, että eläkesijoitusten riskipreemio on pitkällä aikavälillä 2,4 prosenttia.
Nuorimmat kantavat sijoitusriskin
Työeläkejärjestelmässä eläkevarojen sijoitustuotto vaikuttaa eläkemaksuun. Tästä seuraa, että nuorimmat ikäluokat ja tulevat sukupolvet kantavat sijoitusriskistä suurimman osan. Vanhemmat ikäluokat eivät kanna oleellista sijoitusriskiä. Heidän eläkkeensä on pitkälti kartutettu, eikä maksutasoon enää tehtäne suuria muutoksia työuran aikana.
Nykyinen työntekijän eläkelain mukainen TyEL-maksu on 24,4 prosenttia palkoista. Laskennallinen vakiomaksu riskipreemion kanssa on vajaa 23 % ja ilman riskipreemiota se on lähes 32 %. Laskennallinen vakiomaksu tarkoittaa maksua, jota voitaisiin ylläpitää pysyvästi, mikäli laskelman oletukset toteutuisivat.
Yksinkertaistava tulkinta pitkän aikavälin raportista on, että TyEL-maksua voitaisiin alentaa, koska raportin mukaan TyEL:n vakiomaksu on alle 23 prosenttia palkoista.
Tämä tulkinta sisältää ajatuksen, että tulevia riskipreemioita tulisi käyttää nykyisten vakuutettujen hyväksi. Nykyisenkin maksutason perustelu vakiomaksulaskelmalla sisältää saman ajatuksen, koska ilman tulevia riskipreemioita TyEL:n laskennallinen vakiomaksu olisi lähes 32 prosenttia palkoista.
Jos odotettavissa olevia riskipreemiota käytetään nyt, hyöty kohdistuu nykyisille maksajille. Sijoitusriskit sen sijaan kohdistuvat ennen kaikkea nuorempiin ja tuleviin sukupolviin.
Työeläkemaksu kustannusmittarina
Eläkemaksua käytetään usein mittarina sille, kuinka kalliita työeläkkeet ovat. Tämä mittari antaa kuitenkin liian edullisen kuvan kustannuksista, jos odotettavissa olevat riskipreemiot alentavat eläkemaksua.
Eläke on lupaus tulevasta kulutuksesta. Jos halutaan arvioida, mitä tämän lupauksen rahoittaminen maksaa, oikea vertailukohta ei ole riskillisten sijoitusten odotettu tuotto vaan riskitön reaalikorko.
Edelliset maksuprosentit konkretisoivat suuruusluokkia: riskipreemio alentaa TyEL:n vakiomaksua lähes yhdeksän prosenttiyksikköä.
TyEL-meno ja -maksu suhteessa palkkasummaan
prosenttia palkoista
Tarkat riskinjakosäännöt puuttuvat
Tulevaisuudessa TyEL-maksun muutospaineet ovat todennäköisesti merkittäviä. Huonot ajat seuraavat hyviä ja päinvastoin. Säännöt eivät kuitenkaan kerro, milloin ja miten paljon maksutasoa tulisi muuttaa. Kiinnitetty maksutasokaan ei ole vaihtoehto etuusperusteisessa järjestelmässä.
Maksun on joustettava mahdollisesti paljonkin, mutta emme tiedä, millä säännöillä se joustaa. Niinpä emme tiedä, kuinka paljon eri-ikäiset kantavat sijoitusriskiä. Seurauksena emme tiedä, mikä olisi kohtuullinen kompensaatio riskinkannosta.
Sijoitusriskin kasvattamiselle on hyvä perustelu: todennäköisesti se lisää suomalaisten varallisuutta. Eri sukupolvien ja ikäluokkien tasapuolinen kohtelu on kuitenkin mahdotonta ilman selkeitä sääntöjä riskien ja varojen jaosta.
Mannaa taivaalta?
Ei, tulevat osaketuotot eivät ole mannaa taivaalta. Tulevien maksajien on ansaittava ne kantamalla osakemarkkinoiden riskit.
Tulevia osaketuottoja ei ole vielä ansaittu. Aivan sama pätee tuleviin palkkoihin, niitäkään ei ole vielä ansaittu. Tulevat osaketuotot ja palkat tuovat varoja eläkkeiden rahoittamiseen. Ne eivät kuitenkaan alenna eläkkeistä aiheutuvia kustannuksia.
Ero eläketurvan kustannusten ja rahoituslähteiden välillä on syytä pitää kirkkaana. Muuten erehdytämme itseämme luulemaan eläkkeitä halvemmiksi kuin ne ovat.
Ismo Risku
Miltä eläkkeiden rahoitus näyttää pitkällä aikavälillä?
Eläketurvakeskuksen pitkän aikavälin laskelmista on ilmestynyt kattava raportti kesällä 2026. Sen avulla hahmottuu kokonaiskuva eläketurvan kehityksestä tulevina vuosikymmeninä.
Raportissa esitellään laskelmat lakisääteisten eläkkeiden kehityksestä vuosille 2026–2100. Pääpaino on työeläkkeitä koskevissa laskelmissa.
Seikkaperäisesti raportissa tarkastellaan muun muassa eläkemenojen ja etuustason kehitystä sekä työeläkkeiden rahoitusta.
Raportin keskeisimpiä tuloksia ovat eri työeläkejärjestelmien rahoitustilanteen kehitys deterministisissä laskelmissa sekä TyEL-järjestelmän stokastinen rahoituslaskelma.
Lakisääteiset eläkkeet – pitkän aikavälin laskelmat 2026
Eläketurvakeskuksen raportin tekijät:
Heikki Tikanmäki, Timopekka Hakola, Konsta Kallama, Sampo Lappo, Tuija Nopola, Martti Rasimus ja Kaarlo Reipas.